Tiempo de lectura: 4 minutos
¿Merece la pena comprar un piso de banco?
Respuesta rápida: Sí, puede ser una muy buena opción. Los pisos de bancos son viviendas que pertenecen a una entidad financiera y que esta vende directamente, normalmente a precios competitivos. La compra es tan segura como cualquier otra compraventa, siempre que leas bien la ficha del inmueble, compruebes la documentación y tengas clara tu financiación antes de hacer una oferta.
Cuando alguien oye hablar de “pisos de bancos”, suelen aparecer dos reacciones: la ilusión de encontrar una ganga y la desconfianza por las historias que circulan. La realidad es bastante más tranquila.
En esta guía te contamos qué son exactamente estas viviendas, qué hay de cierto en los mitos más repetidos, qué ventajas tienen y cómo es el proceso de compra, paso a paso.
¿Qué es una vivienda procedente de un activo bancario?
Es, sencillamente, una casa o un piso cuyo dueño es un banco. Las entidades los reciben por distintos caminos, por ejemplo cuando un cliente no puede pagar su hipoteca o cuando una promoción no llega a venderse.
Como el negocio de un banco no es tener casas, sino prestar dinero, su objetivo es venderlas. Para eso cuentan con portales propios como Escogecasa, la plataforma inmobiliaria de ABANCA. Para ti, la diferencia principal es quién vende: en lugar de un particular, tienes enfrente a una entidad con procesos claros y la documentación en orden.
Cinco mitos sobre los pisos de bancos (y lo que hay de verdad)
1. “Todos están en mal estado”
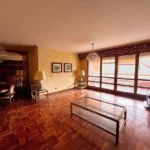
Falso. Hay de todo: viviendas listas para entrar a vivir, pisos que solo necesitan una mano de pintura y casas para reformar, que pueden ser una oportunidad si quieres dejarlas a tu gusto. Para saber qué te vas a encontrar están las fotos, la ficha y, siempre que se pueda, la visita.
2. “Están todos ocupados”
Tampoco. La mayoría se venden libres, pero no conviene generalizar en ningún sentido. Algunos inmuebles tienen una situación especial: que no se puedan visitar por dentro, que estén ocupados o que se vendan “en el estado en que se encuentran”. En Escogecasa, la ficha de cada inmueble indica su situación, así que lo sabrás antes de dar ningún paso. Y si algo no te queda claro, pregunta.
3. “Solo puedes financiarlo con el banco que lo vende”
No. Puedes pedir la hipoteca a la entidad que prefieras, aunque hacerlo con el propio banco suele ser cómodo, porque ya conoce el inmueble. En Escogecasa, los especialistas de ABANCA estudian tu caso sin compromiso.
4. “Son gangas que vuelan en horas”
Los precios suelen ser competitivos, pero “piso de banco” no significa “regalo”. Compara con viviendas parecidas de la zona y suma la reforma, si hace falta. Una buena compra es la que encaja con tu presupuesto.
5. “El papeleo es más complicado”
Al contrario. Es una compraventa como cualquier otra, con notario y registro, y la documentación suele estar más ordenada que en muchas ventas entre particulares.
Ventajas de comprar una vivienda de banco
- Precios ajustados: al banco le interesa vender, y eso suele traducirse en precios competitivos y campañas con rebajas.
- Tranquilidad en la operación: el vendedor es una entidad solvente que normalmente entrega la vivienda sin deudas pendientes. Aun así, compruébalo siempre en la nota simple.
- Mucha variedad: pisos, casas, áticos, viviendas en ciudad o en pueblos, para entrar a vivir o para reformar.
- Financiación acompañada: puedes resolver dudas y calcular tu cuota con un especialista antes de decidir.
Cómo comprar un piso de banco, paso a paso
- Calcula tu presupuesto. Además del precio, necesitarás ahorros para la entrada (normalmente en torno al 20%) y para impuestos y gastos (alrededor de un 10% más). Te lo explicamos en cuánto dinero necesitas para comprar un piso.
- Estudia tu financiación antes de buscar. Saber cuánto te prestarían evita que te enamores de una casa que no puedes pagar.
- Busca y filtra. Usa el buscador de Escogecasa por zona, precio, habitaciones o tipo de vivienda, y apúntate las que más te gusten.
- Lee la ficha con calma. Fíjate en el estado, la situación del inmueble, los gastos de comunidad y el IBI. Si algo no está claro, pregunta.
- Visita la vivienda, si es posible. Mejor de día y sin prisas: revisa instalaciones, humedades y zonas comunes. Aquí tienes cómo aprovechar al máximo una visita.
- Revisa la documentación. Pide la nota simple del Registro para confirmar que la vivienda está libre de cargas y asegúrate de que no hay deudas con la comunidad.
- Haz tu oferta y reserva. Si llegáis a un acuerdo, se firma una reserva o un contrato de arras, que fija el precio y los plazos.
- Firma ante notario. Ese día firmas la compraventa y, si la tienes, la hipoteca. Después tocará pagar los impuestos de la compra e inscribir la casa a tu nombre en el Registro.
Encuentra tu casa con el respaldo de ABANCA
En Escogecasa tienes viviendas de ABANCA por toda España, con fichas detalladas para que compares con tranquilidad. Y si necesitas hipoteca, sus especialistas te ayudan a calcular tu cuota y a encontrar la financiación que encaja contigo.
¿Empezamos a buscar tu casa?
Descubre las viviendas en venta de Escogecasa y filtra por zona, precio y tamaño.
Preguntas frecuentes
¿Es seguro comprar un piso de banco?
Sí. Es una compraventa normal, con notario y registro, y el vendedor es una entidad solvente. Como en cualquier compra, revisa la ficha y la nota simple antes de firmar.
¿Se puede negociar el precio de un piso de banco?
Puedes presentar una oferta y la entidad la estudiará. Que se acepte dependerá del inmueble, de su precio y del interés que haya por él.
¿Qué gastos tengo al comprar una vivienda de banco?
Los mismos que en cualquier vivienda de segunda mano: el Impuesto de Transmisiones Patrimoniales, notaría, registro y, si pides hipoteca, tasación. Calcula alrededor de un 10% del precio.