Tiempo de lectura: 6 minutos
Respuesta rápida: Con el Euríbor en el 3,24% (media de octubre de 2026) y el BCE dejando la puerta abierta a subir tipos en diciembre, la hipoteca fija es hoy la opción más prudente para la mayoría de compradores: suele salir más barata desde el primer mes y blinda la cuota. La mixta encaja si quieres pagar menos los primeros años y prevés amortizar o tener más ingresos más adelante. La variable solo compensa con un colchón financiero amplio y un plazo corto.
Si vas a comprar casa con financiación, seguramente te has preguntado: ¿fija, variable o mixta? No hay una respuesta única. Depende de los tipos de interés, de hacia dónde se espera que vayan y, sobre todo, de tu situación económica.
Te explicamos qué ha pasado con los tipos, cómo afecta el escenario actual a cada modalidad y cuál encaja con cada perfil. Si quieres comparar con lo que se esperaba a principios de año, repasa el artículo “cómo cambiarán las hipotecas en 2026“.
Qué es una hipoteca fija, variable y mixta
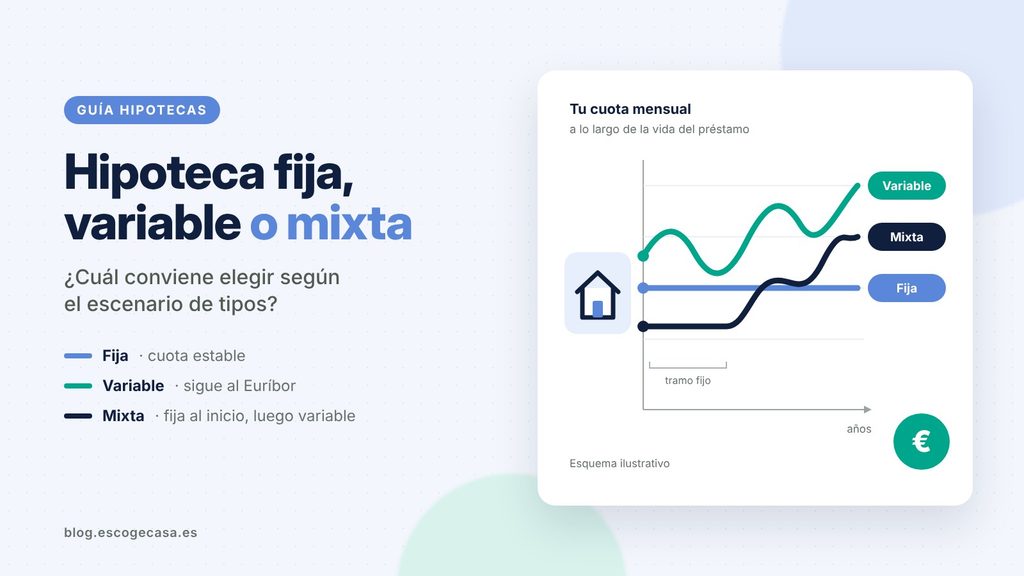
- Hipoteca fija: pagas el mismo tipo de interés durante toda la vida del préstamo. Tu cuota no cambia, pase lo que pase con el Euríbor.
- Hipoteca variable: el tipo se calcula sumando un diferencial fijo (por ejemplo, +0,70%) al Euríbor, y se revisa cada seis o doce meses. Si el Euríbor sube, tu cuota sube; si baja, baja.
- Hipoteca mixta: combina las dos. Durante los primeros años (normalmente entre 3 y 10) pagas un tipo fijo, y después pasa a variable.
La evolución de los tipos de interés
Para entender el momento actual conviene mirar atrás. El Euríbor, el índice al que se referencian casi todas las hipotecas variables en España, ha vivido una auténtica montaña rusa:
- 2016-2021, tipos negativos: el Euríbor llegó a rondar el –0,50%. Las variables eran muy baratas y casi nadie miraba las fijas.
- 2022-2023, la gran subida: para frenar la inflación, el Banco Central Europeo (BCE) subió tipos con rapidez y el Euríbor alcanzó el 4,16% en octubre de 2023. Muchas familias con variable vieron subir su cuota cientos de euros.
- 2024-2025, la bajada: con la inflación controlada, el BCE recortó tipos y el Euríbor bajó hasta el entorno del 2,2% a finales de 2025.
- 2026, nuevo repunte: la subida de los precios de la energía ha vuelto a disparar la inflación de la eurozona (3,8% en septiembre). El Euríbor ha pasado del 2,75% de abril al 3,24% de octubre, más de un punto por encima de hace un año.
¿Y el BCE? En su reunión del 29 de octubre mantuvo el tipo de depósito en el 2,50%, pero su presidenta, Christine Lagarde, reconoció que la situación “podría haber justificado una subida”. Buena parte del mercado da por hecho un alza el 17 de diciembre y alguna más en 2027.
Nota: el Euríbor se adelanta al BCE, porque refleja lo que el mercado espera para los próximos doce meses. Por eso hoy está por encima del tipo oficial: ya “descuenta” esas subidas.
Qué significa este escenario para tu hipoteca
El cambio de ciclo ya se nota en el mercado. Según el INE, en julio de 2026 el 62,3% de las hipotecas sobre vivienda se firmaron a tipo fijo, con un tipo medio del 3,01%, un importe medio de unos 180.000 euros y un plazo de 26 años.
Pero hay un matiz clave: con el Euríbor por encima del 3%, una variable arranca hoy más cara que muchas fijas.
Con un diferencial de +0,70%, el tipo resultante ronda el 3,9%, mientras que se pueden encontrar fijas bonificadas en torno al 3%. Además, en septiembre y octubre numerosas entidades han encarecido sus ofertas a tipo fijo, y es previsible que las fijas por debajo del 2,75% sean cada vez más escasas.
Comparativa: ventajas y riesgos de cada modalidad
| Fija | Variable | Mixta | |
|---|---|---|---|
| Cuota | Siempre la misma | Cambia en cada revisión | Fija unos años, luego variable |
| Coste inicial hoy | Medio | El más alto (Euríbor > 3%) | El más bajo |
| Si los tipos suben | No te afecta | Pagas más | Solo te afecta en el tramo variable |
| Si los tipos bajan | No te beneficias (salvo subrogación) | Pagas menos | Te beneficias en el tramo variable |
| Comisión por amortizar | Hasta el 2% (10 primeros años) y el 1,5% después | Hasta el 0,25% (3 primeros años) o el 0,15% (5 primeros años) | Según el tramo |
| Ideal para | Quien quiere certidumbre | Quien tiene colchón y plazo corto | Quien prevé amortizar o ganar más |
Simulación de hipoteca: cuánto pagarías de cuota con cada opción
Pongamos un ejemplo con una hipoteca de 180.000 euros a 25 años, similar a la media nacional, y tres escenarios para el Euríbor: que baje al 2,25%, que se mantenga en el 3,24% o que suba al 4,25%.
| Modalidad | Euríbor baja (2,25%) | Euríbor se mantiene (3,24%) | Euríbor sube (4,25%) |
|---|---|---|---|
| Fija al 3,00% | 854 € | 854 € | 854 € |
| Variable: Euríbor + 0,70% | 849 € | 944 € | 1.047 € |
| Mixta: 2,40% fijo 5 años, luego Euríbor + 0,75% | 798 € y después 843 € | 798 € y después 921 € | 798 € y después 1.004 € |
Cuotas mensuales aproximadas con sistema de amortización francés. Los tipos son orientativos, basados en los rangos del mercado en octubre de 2026, y no constituyen una oferta.
¿Qué nos dice el ejemplo? Que con la fija sabes desde el primer día lo que vas a pagar. La variable solo se pone a la altura de la fija si el Euríbor baja cerca de un punto, y si sube, pagarías casi 200 euros al mes más que con la fija. La mixta te da la cuota más baja durante los cinco primeros años (unos 1.750 euros al año menos que la variable actual), pero después dependerás del Euríbor.
Qué hipoteca te conviene según tu perfil
1. Primera vivienda y presupuesto ajustado: fija
Si la cuota va a suponer cerca del 30-35% de tus ingresos o pides un plazo largo, no puedes permitirte sustos. La fija te protege de las subidas que hoy anticipa el mercado. Si eres joven y no tienes ahorros para la entrada, revisa también los avales ICO para jóvenes y familias.
2. Prevés amortizar o vender en pocos años: mixta
Si esperas una herencia, una mejora salarial o cambiar de casa en 5-10 años, la mixta te permite pagar menos al principio. La clave es que el tramo fijo cubra el periodo en el que vas a amortizar buena parte de la deuda.
3. Ingresos holgados y plazo corto: variable
Si pides poco dinero en relación con tu patrimonio, el plazo es de 15 años o menos y podrías absorber una subida de 150-200 euros al mes, la variable puede tener sentido, porque si los tipos bajan en el futuro te beneficiarás. Hoy, eso sí, empiezas pagando más.
4. No lo tienes claro: prioriza la tranquilidad
En un ciclo de tipos al alza, la certidumbre tiene valor. Y si en el futuro los tipos bajan mucho, siempre podrás negociar con tu banco o estudiar una subrogación.
Cinco consejos antes de firmar
- Compara la TAE, no solo el TIN: la TAE incluye comisiones y gastos y te permite comparar ofertas de verdad.
- Valora las bonificaciones: nómina o seguros rebajan el tipo, pero tienen un coste. Calcula si compensan.
- Haz la prueba de estrés: si eliges variable o mixta, pregúntate si podrías pagar la cuota con el Euríbor un punto y medio más alto.
- Revisa las comisiones de amortización: si piensas adelantar pagos, pueden inclinar la balanza.
- Prepara tu perfil: un buen historial y unas cuentas ordenadas te ayudan a conseguir mejores condiciones. Te lo contamos en cómo mejorar tu perfil financiero antes de solicitar la hipoteca y en los documentos necesarios para pedirla.
Elige con el acompañamiento de ABANCA
Elegir hipoteca es una de las decisiones financieras más importantes de tu vida, y no tienes que tomarla solo.
Si vas a comprar un inmueble de Escogecasa, los especialistas de ABANCA pueden analizar tu situación, simular tu cuota con cada modalidad y ayudarte a encontrar la hipoteca que mejor se adapta a tu perfil.
¿Ya tienes en mente tu próxima casa?
Calcula tu cuota y pide cita sin compromiso con un especialista de ABANCA.
Preguntas frecuentes
¿Es buen momento para elegir una hipoteca fija?
Con el Euríbor por encima del 3% y la expectativa de subidas del BCE, la fija suele ofrecer hoy un tipo inicial más bajo que la variable y protege frente a futuras subidas. Para la mayoría de compradores es la opción más prudente.
¿Puedo cambiar mi hipoteca variable a fija más adelante?
Sí, negociando una novación con tu banco o mediante una subrogación a otra entidad. La ley limita las comisiones por este cambio, pero conviene hacerlo antes de que las fijas se encarezcan más.
¿Qué pasa con una hipoteca mixta cuando acaba el tramo fijo?
Pasa a ser variable: el tipo será el Euríbor de ese momento más el diferencial pactado. Por eso es importante calcular si podrías asumir la cuota en un escenario de tipos altos.
¿Por qué el Euríbor está por encima del tipo del BCE?
Porque el Euríbor a 12 meses anticipa lo que el mercado espera que haga el BCE durante el próximo año. Si se esperan subidas de tipos, el Euríbor sube antes de que se produzcan.
Fuentes: BCE (29/10/2026), EuriborDiario (media oct. 2026), INE Estadística de Hipotecas jul. 2026, rangos de ofertas de mercado oct. 2026.